Liquidación y disolución de sociedades mercantiles: aspectos clave

¿Qué es la disolución de una sociedad?

La disolución supone el cese de las actividades ordinarias de la sociedad, aunque la empresa no desaparece de manera inmediata. A partir de este momento, la sociedad entra en fase de liquidación, cuyo objetivo principal es realizar el activo, pagar las deudas y distribuir el remanente entre los socios.

Causas comunes de disolución:

  • Finalización del objeto social o imposibilidad manifiesta de realizarlo.

  • Acuerdo de los socios en la junta general.

  • Pérdidas que dejen reducido el patrimonio neto a una cantidad inferior a la mitad del capital social.

  • Paralización de los órganos sociales de modo que resulte imposible su funcionamiento.

Proceso de liquidación:
Una vez acordada la disolución, los liquidadores asumirán las funciones de los administradores. Sus principales tareas serán:

  • Inventariar y valorar los bienes de la sociedad.

  • Cobrar créditos y pagar deudas.

  • Vender los activos restantes si es necesario.

  • Repartir el patrimonio neto entre los socios en función de su participación.

Inscripción de la extinción:
Finalizadas las operaciones de liquidación, se debe otorgar escritura pública de extinción e inscribir la cancelación de la sociedad en el Registro Mercantil. Solo entonces la sociedad se considerará extinguida oficialmente.

Compartir noticia

Otras noticias

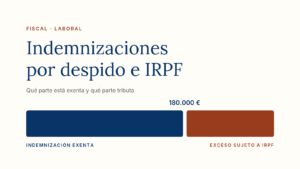
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Sujeción de las indemnizaciones al IRPF: cuándo están exentas y cuándo tributan

La tributación de las indemnizaciones es un tema que genera dudas tanto a trabajadores como a autónomos y empresas. No todas las indemnizaciones están exentas: algunas deben declararse íntegramente como renta, mientras que otras cuentan con exenciones totales o parciales.
En esta guía de Menfisgrup analizamos cómo afecta el IRPF a las indemnizaciones, qué tipos tributan y qué límites aplica la Agencia Tributaria.

Leer más »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescate de planes de pensiones

Desde el 1 de enero de 2025 está plenamente operativa la llamada «ventana de liquidez a los diez años», que permite rescatar las aportaciones antiguas sin necesidad de jubilarse ni acreditar ninguna situación excepcional. Una novedad que ha reactivado las consultas sobre cuándo conviene recuperar el ahorro acumulado y, sobre todo, con qué coste fiscal.

Leer más »
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.

Puede revisar nuestra política de privacidad en la página de privacidad y cookies.