Rescate de planes de pensiones

Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

La ventana de los diez años ya está abierta

Desde el 1 de enero de 2025 está plenamente operativa la llamada «ventana de liquidez a los diez años», que permite rescatar las aportaciones antiguas sin necesidad de jubilarse ni acreditar ninguna situación excepcional. Una novedad que ha reactivado las consultas sobre cuándo conviene recuperar el ahorro acumulado y, sobre todo, con qué coste fiscal.

Los supuestos que permiten el rescate

Un plan de pensiones es un producto finalista: se diseña para complementar la jubilación, no para disponer del dinero libremente. Por eso el rescate solo es posible en determinados supuestos:

  • Jubilación del partícipe.
  • Incapacidad permanente total para la profesión habitual, absoluta o gran invalidez.
  • Fallecimiento del partícipe (cobran los beneficiarios designados).
  • Dependencia severa o gran dependencia.
  • Desempleo de larga duración y enfermedad grave, como supuestos excepcionales de liquidez.
  • Antigüedad superior a diez años de las aportaciones, con sus rendimientos.

Esta última vía es la gran novedad: en 2026 pueden rescatarse las aportaciones realizadas antes del 1 de enero de 2016, y así sucesivamente cada ejercicio. Conviene revisar las especificaciones del plan, ya que en los planes de empleo esta liquidez depende de lo previsto en el compromiso por pensiones.

La clave está en la fiscalidad

Aquí es donde se concentran la mayoría de los errores. El importe rescatado no tributa como ahorro, sino como rendimiento del trabajo, integrándose en la base general del IRPF y sumándose al resto de rentas del ejercicio. Rescatar un capital elevado de golpe puede disparar el tipo marginal y convertir una ventaja fiscal diferida en una factura considerable.

Existen tres modalidades de cobro: en forma de capital (un pago único), en forma de renta (periódica) o mixta. Además, las aportaciones anteriores al 31 de diciembre de 2006 pueden beneficiarse de una reducción del 40% si se rescatan en forma de capital, siempre que se respeten los plazos legalmente establecidos desde que se produce la contingencia.

Planificar antes de rescatar

No existe una respuesta única: la decisión depende del volumen acumulado, del resto de rentas del contribuyente, de la antigüedad de las aportaciones y del momento vital. En muchos casos, escalonar el rescate en varios ejercicios reduce sensiblemente la carga tributaria.

En Menfisgrup analizamos cada situación de forma individualizada y calculamos el impacto fiscal de las distintas alternativas antes de dar el paso. Contacta con nuestro equipo y planifica tu rescate con criterio.

Compartir noticia

Otras noticias

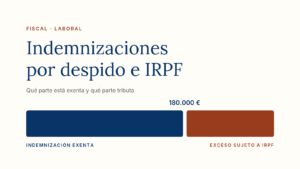
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Sujeción de las indemnizaciones al IRPF: cuándo están exentas y cuándo tributan

La tributación de las indemnizaciones es un tema que genera dudas tanto a trabajadores como a autónomos y empresas. No todas las indemnizaciones están exentas: algunas deben declararse íntegramente como renta, mientras que otras cuentan con exenciones totales o parciales.
En esta guía de Menfisgrup analizamos cómo afecta el IRPF a las indemnizaciones, qué tipos tributan y qué límites aplica la Agencia Tributaria.

Leer más »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescate de planes de pensiones

Desde el 1 de enero de 2025 está plenamente operativa la llamada «ventana de liquidez a los diez años», que permite rescatar las aportaciones antiguas sin necesidad de jubilarse ni acreditar ninguna situación excepcional. Una novedad que ha reactivado las consultas sobre cuándo conviene recuperar el ahorro acumulado y, sobre todo, con qué coste fiscal.

Leer más »
Seguro de impago de alquiler: casa protegida y renta cobrada puntualmente cada mes - MenfisGrup Asesoría

Seguro de impago de alquiler

El seguro de impago de alquiler garantiza al propietario el cobro de las rentas cuando el inquilino deja de pagar, y añade coberturas clave como la defensa jurídica del desahucio y los daños por actos vandálicos en la vivienda. Para quien tiene una o varias viviendas alquiladas —y especialmente para quien depende de esa renta como complemento de sus ingresos o de su jubilación—, un solo inquilino moroso puede convertir una inversión rentable en un problema de años. En MenfisGrup Asesoría explicamos cómo funciona este seguro, qué cubre exactamente y por qué su coste es muy inferior al riesgo que elimina.

Leer más »
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.

Puede revisar nuestra política de privacidad en la página de privacidad y cookies.