Rescat de plans de pensions

Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

La finestra dels deu anys ja és oberta

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Els supòsits que permeten el rescat

Un pla de pensions és un producte finalista: està dissenyat per complementar la jubilació, no per disposar dels diners lliurement. Per això el rescat només és possible en determinats supòsits:

  • Jubilació del partícip.
  • Incapacitat permanent total per a la professió habitual, absoluta o gran invalidesa.
  • Defunció del partícip (cobren els beneficiaris designats).
  • Dependència severa o gran dependència.
  • Atur de llarga durada i malaltia greu, com a supòsits excepcionals de liquiditat.
  • Antiguitat superior a deu anys de les aportacions, amb els seus rendiments.

Aquesta última via és la gran novetat: el 2026 es poden rescatar les aportacions fetes abans de l’1 de gener de 2016, i així successivament cada exercici. Convé revisar les especificacions del pla, ja que en els plans d’ocupació aquesta liquiditat depèn del que preveu el compromís per pensions.

La clau és en la fiscalitat

Aquí és on es concentren la majoria dels errors. L’import rescatat no tributa com a estalvi, sinó com a rendiment del treball, i s’integra en la base general de l’IRPF i se suma a la resta de rendes de l’exercici. Rescatar un capital elevat de cop pot disparar el tipus marginal i convertir un avantatge fiscal diferit en una factura considerable.

Hi ha tres modalitats de cobrament: en forma de capital (un pagament únic), en forma de renda (periòdica) o mixta. A més, les aportacions anteriors al 31 de desembre de 2006 es poden beneficiar d’una reducció del 40% si es rescaten en forma de capital, sempre que es respectin els terminis legalment establerts des que es produeix la contingència.

Planificar abans de rescatar

No hi ha una resposta única: la decisió depèn del volum acumulat, de la resta de rendes del contribuent, de l’antiguitat de les aportacions i del moment vital. En molts casos, esglaonar el rescat en diversos exercicis redueix sensiblement la càrrega tributària.

A Menfisgrup analitzem cada situació de manera individualitzada i calculem l’impacte fiscal de les diferents alternatives abans de fer el pas. Contacta amb el nostre equip i planifica el teu rescat amb criteri.

Comparteix la notícia

Altres notícies

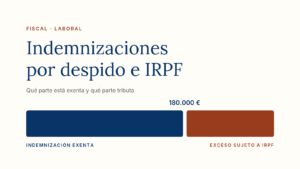
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.