Alerta fiscal per a jubilats: claus de la sol·licitud de devolució per mutualitats en la renda

Menfisgrup l’orienta sobre el formulari de l’AEAT i els terminis per recuperar l’IRPF

L’Agència Tributària (AEAT) manté obert el procés de sol·licitud de devolucions d’IRPF per a milers de jubilats que van fer aportacions a mutualitats laborals abans de 1979. Després de la sentència del Tribunal Suprem que va reconèixer el dret a una reducció fiscal, aquest tema continua sent una prioritat per a la gestió fiscal personal.

A Menfisgrup, com el seu gabinet jurídic i fiscal de confiança, li oferim les claus essencials per entendre el procés i garantir que no perd el seu dret a la devolució.

Qui són els Afectats i Per Què es Retorna?

Aquest dret a la devolució s’aplica als jubilats que van cotitzar a mutualitats laborals obligatòries entre 1967 i 1978. La sentència judicial va determinar que les aportacions fetes en aquells anys es van considerar erròniament rendes del treball subjectes a tributació plena, quan haurien d’haver gaudit d’una reducció fiscal del 25% en el seu moment.

La devolució s’aplica als exercicis fiscals no prescrits, principalment els corresponents als anys 2020, 2021 i 2022, tot i que també es pot aplicar la correcció automàtica en les declaracions de la Renda posteriors. En alguns casos, la quantia que es pot recuperar pot arribar a xifres significatives.

El Formulari Clau de l’AEAT

Per als exercicis no prescrits (anys 2020 a 2022 i anteriors si escau), l’AEAT ha habilitat un formulari específic que simplifica la reclamació i evita haver de presentar una sol·licitud de rectificació d’autoliquidació per a cada any.

Passos essencials per a la sol·licitud:
  1. Accés i Certificació: Ha d’accedir a la Seu Electrònica de l’Agència Tributària i identificar-se mitjançant Certificat Electrònic, DNIe o Cl@ve.

  2. Formulari DT2: Un cop identificat, ha de cercar i emplenar el formulari específic per a mutualistes (conegut popularment com DT2 per la Disposició Transitòria Segona de la Llei de l’IRPF).

  3. Dades Bàsiques: Se sol·liciten dades identificatives i el compte bancari (IBAN) on vol rebre la devolució. No sol caldre adjuntar documentació addicional, ja que l’AEAT ja disposa de gran part de la informació.

  4. Enviament: Un cop validat, se signa i s’envia. Obtindrà un justificant de presentació.

Terminis i Aspectes a Tenir en Compte

És crucial tenir en compte els terminis per no perdre el dret a aquesta reclamació:

  • Data Límit per Reclamar els Exercicis 2020-2022 i Anteriors: Si encara no ha presentat la sol·licitud per a aquests exercicis, és fonamental fer-ho abans de la data límit fixada per l’AEAT. Li recomanem consultar la data límit oficial a la Seu Electrònica o contactar amb nosaltres.

  • Anys Posteriors (Renda 2023 i següents): Per als anys més recents, si l’AEAT disposa de tota la informació, la reducció s’aplicarà automàticament a les seves dades fiscals de la declaració de la renda. No obstant això, sempre és prudent revisar l’esborrany.

Des de Menfisgrup, li recordem que, tot i que l’AEAT ha simplificat el procés, qualsevol error en la identificació o en el formulari pot retardar o complicar la devolució.

L’Ajudem amb la seva Sol·licitud

Si vostè o un familiar jubilat es troba en aquesta situació, li oferim el nostre servei d’Assessoria Fiscal per:

  • Verificar la seva elegibilitat i els anys als quals té dret.

  • Assistir-lo en l’emplenament i la presentació del formulari de l’AEAT.

  • Resoldre qualsevol requeriment o dubte que sorgeixi durant el procés.

No deixi passar l’oportunitat de recuperar el que li correspon. Contacti amb l’equip de Menfisgrup avui mateix per obtenir una gestió ràpida, eficient i professional.

Comparteix la notícia

Altres notícies

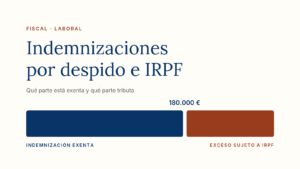
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.