Agrupació familiar per a persones estrangeres residents a Espanya: què has de saber?

Familiars d’estrangers a Espanya: què cal saber?

L’agrupació familiar és un procediment legal que permet a les persones estrangeres que resideixen a Espanya de manera legal i estable reunir-se amb els seus familiars propers, i garanteix així la unitat familiar en territori espanyol. Aquest dret està reconegut per la normativa espanyola d’estrangeria i és una via essencial per promoure l’estabilitat social i personal de les persones immigrants.

Qui la pot sol·licitar?

Els residents legals no comunitaris que tinguin una autorització de residència d’almenys un any i que n’hagin obtingut la renovació per un altre any poden sol·licitar el reagrupament familiar. És imprescindible demostrar que es disposa de mitjans econòmics suficients i d’un habitatge adequat per acollir el familiar.

Quins familiars es poden reagrupar?

La legislació permet reagrupar:

  • El cònjuge o la parella de fet.

  • Els fills menors de 18 anys o majors amb discapacitat.

  • Els pares del reagrupant o del seu cònjuge, sempre que estiguin a càrrec del sol·licitant, siguin majors de 65 anys i hi hagi raons humanitàries.

Documentació i procediment

El procés requereix la presentació d’una sol·licitud davant l’Oficina d’Estrangeria, juntament amb documents que acreditin el vincle familiar, els recursos econòmics del reagrupant, l’informe d’habitatge i, en alguns casos, un informe favorable de la comunitat autònoma.

Un cop concedida l’autorització, el familiar haurà de tramitar el visat al consolat espanyol del seu país d’origen. Després d’entrar a Espanya, haurà de gestionar la Targeta d’Identitat d’Estranger (TIE).

Importància de l’assistència jurídica

Aquest procediment pot presentar complexitats jurídiques i administratives, per la qual cosa és recomanable comptar amb l’assessorament de professionals especialitzats en Dret d’Estrangeria. A MenfisGrup oferim assistència legal personalitzada per tramitar amb èxit sol·licituds de reagrupament familiar, assegurant que es compleixin tots els requisits i es protegeixin els drets del sol·licitant i de la seva família.

Comparteix la notícia

Altres notícies

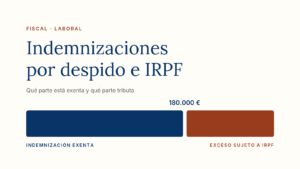
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.