Claus sobre els canvis en l’acord de menors

Modificació del conveni regulador de menors: què has de saber?

Quan s’estableix un conveni regulador en casos de separació o divorci, aquest document defineix aspectes clau relacionats amb els fills menors, com la custòdia, el règim de visites, la pensió d’aliments i altres temes d’interès. Tanmateix, les circumstàncies personals, econòmiques o familiars poden canviar amb el temps, i cal ajustar aquests acords.

Quan es pot modificar un conveni regulador?
La modificació del conveni regulador de menors és possible sempre que es produeixi un canvi substancial en les circumstàncies des que es va aprovar el conveni original. Entre els motius més comuns hi ha:

Canvi en les necessitats del menor, com despeses imprevistes relacionades amb l’educació o la salut.
Alteració de la situació econòmica d’un dels progenitors o de tots dos, com l’atur o un augment significatiu dels ingressos.
Variacions en la disponibilitat o en el lloc de residència d’algun dels progenitors.
Incompliments reiterats del conveni vigent.
Com es fa la modificació?
El procés de modificació es pot fer de manera amistosa o contenciosa:

Acord mutu: Si totes dues parts estan d’acord amb els canvis, es pot presentar una proposta conjunta al jutjat.
Via judicial: Si no hi ha acord, el progenitor interessat ha d’interposar una demanda de modificació, aportant proves del canvi substancial que justifiqui la revisió.
En tots dos casos, l’aprovació final recau en el jutge, que avaluarà si els ajustos proposats beneficien l’interès superior del menor.

Què passa si no s’actualitza el conveni malgrat els canvis?
L’incompliment o la manca d’adaptació del conveni pot derivar en conflictes legals, incloses sancions econòmiques o la modificació forçada de l’acord. Per això, és fonamental actuar amb celeritat i, si és possible, amb assessorament especialitzat.

A Menfisgrup entenem la importància de vetllar pel benestar dels menors i pel compliment de la llei. Si necessites orientació sobre aquest procés, contacta amb nosaltres. El nostre equip està preparat per ajudar-te en cada pas.

Comparteix la notícia

Altres notícies

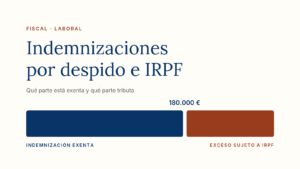
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.