Criptomonedes i guanys del joc: claus per a la declaració de la renda

La Fiscalitat de les Criptomonedes: Més Enllà de la Inversió

L’Agència Tributària (AEAT) és clara: les criptomonedes tributen en l’Impost sobre la Renda de les Persones Físiques (IRPF) i, en determinats casos, en l’Impost sobre el Patrimoni.

1. Guanys i Pèrdues Patrimonials (Base de l’Estalvi)

La venda de criptomonedes, la seva permuta per altres divises virtuals (intercanvis ‘crypto-to-crypto’), o el seu ús per adquirir béns o serveis, genera un guany o pèrdua patrimonial.

  • Com tributa? S’integra en la Base Imposable de l’Estalvi, amb tipus progressius que actualment oscil·len entre el 19% i el 28% (o els tipus vigents en la declaració en curs).

  • Clau: El càlcul es fa per la diferència entre el valor de transmissió i el valor d’adquisició. És fonamental documentar totes les operacions (data, quantitat, valor en euros). S’aplica el mètode FIFO (First In, First Out) per determinar el valor d’adquisició.

2. Obligacions Informatives: Models 721, 172 i 173

Més enllà de l’IRPF, hi ha obligacions informatives que ha de tenir en compte:

  • Model 721 (Declaració de monedes virtuals a l’estranger): Obligatori si a 31 de desembre es tenen criptomonedes per un valor total superior a 50.000 € en exchanges o wallets situats fora d’Espanya.

  • Models 172 i 173: Afecten els exchanges i proveïdors de serveis de criptomonedes amb seu a Espanya, que tenen l’obligació d’informar Hisenda sobre saldos i operacions.

🎲 Guanys del Joc en Línia: Rendiments que cal Declarar

Els guanys obtinguts a través de la participació en jocs d’atzar, com casinos en línia, pòquer o apostes esportives, també estan subjectes a tributació en l’IRPF.

  • Com tributa? Es consideren guanys patrimonials no derivats de transmissions i s’integren en la Base Imposable General.

  • Compensació: Només es declaren els guanys nets (guanys menys pèrdues) de l’any. És a dir, només es tributa per la diferència positiva entre els premis obtinguts i les pèrdues patides en el joc. Tanmateix, l’import de les pèrdues que es poden restar no pot superar el dels guanys obtinguts en el mateix període.

🛡️ Recomanació de Menfisgrup

Tots dos àmbits, criptoactius i guanys del joc, són objecte d’una atenció especial per part de l’AEAT, amb normatives que s’actualitzen constantment. La clau és la traçabilitat i la documentació exhaustiva de cada moviment.

A Menfisgrup li oferim un servei d’assessorament fiscal integral per assegurar el compliment normatiu i optimitzar la seva tributació, evitant sancions per errors o omissions.

Comparteix la notícia

Altres notícies

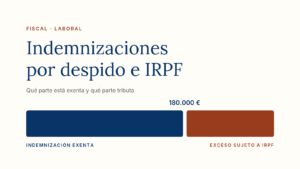
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.