Guia completa de canvis fiscals i noves deduccions

Guia professional sobre les modificacions fiscals i deduccions recents

1. Protecció de les rendes baixes: El nou ajust del SMI

Després de l’aprovació del Reial decret llei 7/2026, s’ha consolidat el blindatge fiscal per als perceptors del Salari Mínim Interprofessional.

  • Exempció real: Es modifica la reducció per rendiments del treball perquè els qui guanyin fins a 20.000 € anuals vegin reduïda la seva càrrega tributària, evitant que els increments salarials es dilueixin en retencions.

  • Impacte: Aquest ajust tècnic corregeix l’«error de salt», i beneficia especialment els treballadors amb contractes temporals o de mitja jornada.

2. Impuls a la Mobilitat Sostenible: Deducció per Vehicle Elèctric

Una de les novetats més consultades al nostre despatx és la pròrroga dels incentius a l’electrificació. Segons la normativa vigent per al 2026:

  • Compra de Vehicle: Deducció del 15% sobre una base màxima de 20.000 € (fins a 3.000 € de desgravació directa) per a l’adquisició de turismes elèctrics o híbrids endollables no afectes a activitats econòmiques.

  • Infraestructura de càrrega: Es manté la deducció del 15% (base màxima 4.000 €) per a la instal·lació de punts de recàrrega domèstics.

  • Nota tècnica: És fonamental declarar correctament les subvencions rebudes (com el successor del Pla MOVES), ja que tributen com a guany patrimonial, tot i que són compatibles amb la deducció.

3. Eficiència Energètica a l’Habitatge

El compromís amb la sostenibilitat es reflecteix també en l’àmbit immobiliari. S’han prorrogat les deduccions per obres en l’habitatge habitual o en edificis d’ús residencial:

  • Reducció de demanda: Deduccions d’entre el 20% i el 60% en funció del certificat d’eficiència energètica obtingut després de la reforma.

  • Termini: Les obres han d’haver finalitzat abans del 31 de desembre de 2025 per entrar en aquesta campanya, amb possibilitat d’arrossegament al 2026 en determinats supòsits plurianuals.

4. Obligacions per a Aturats i Autònoms

El BOE de finals de 2025 va introduir canvis procedimentals que afecten l’obligatorietat de presentar la declaració:

  • Atur: Es clarifica que la percepció de prestacions per atur no implica, per si sola, l’obligació de declarar si no se superen els llindars de renda generals.

  • Autònoms: Es manté el sistema de cotització per ingressos reals i la deducció del 5% de despeses de difícil justificació, sempre sota l’estricta vigilància de la correlació entre ingressos i despeses deduïbles.


🗓️ Dates clau que no ha d’oblidar

Fase de la CampanyaData d’Inici
Presentació en línia / Esborrany8 d’abril de 2026
Pla Le Llamamos (Telefònic)Maig 2026
Atenció Presencial a les OficinesJuny 2026
Tancament de la Campanya30 de juny de 2026

La recomanació de Menfisgrup:

«Confirmar l’esborrany de manera automàtica pot suposar la pèrdua de deduccions autonòmiques específiques (habitatge, fills, estudis) que l’AEAT no sempre inclou per defecte. Una revisió tècnica és la millor inversió per a la seva tranquil·litat».

A Menfisgrup combinem l’experiència de més de cinc dècades amb l’actualització constant del nostre equip legal. Si vol que gestionem la seva declaració o la de la seva empresa, l’esperem a les nostres oficines de Barcelona (Carrer Cartagena 261).

Comparteix la notícia

Altres notícies

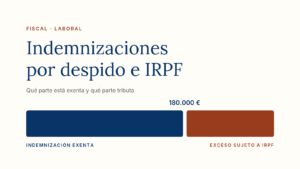
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.