Les conseqüències de no atendre els terminis concedits per l’Agència Tributària

Què passa quan l’AEAT concedeix un termini?

Quan Hisenda notifica un requeriment, una proposta de liquidació, un tràmit d’audiència o qualsevol altre procediment, es fixa un termini concret per respondre, normalment de 10, 15 o 20 dies hàbils, segons el cas i el tipus d’actuació.

Aquest termini no és orientatiu, sinó obligatori. Si el contribuent no actua dins del temps concedit, l’Administració continua el procediment sense tenir en compte les seves al·legacions o documentació.

Principals conseqüències de no atendre els terminis

Les conseqüències poden variar segons el procediment, però les més habituals són:

  • 📌 Pèrdua del dret a presentar al·legacions
    Si no es respon dins del termini, s’entén que el contribuent renuncia a defensar la seva posició.

  • 📌 Liquidacions automàtiques o provisionals
    Hisenda pot dictar una liquidació basant-se únicament en les dades de què disposa, que no sempre són correctes o completes.

  • 📌 Sancions econòmiques
    La manca d’atenció a requeriments pot donar lloc a sancions per resistència, obstrucció o negativa a les actuacions de l’Administració.

  • 📌 Recàrrecs i interessos de demora
    Si l’actuació deriva en un deute tributari, s’aplicaran recàrrecs i interessos pel retard.

  • 📌 Inici del procediment de constrenyiment
    En cas d’impagament, l’AEAT pot embargar comptes bancaris, devolucions d’impostos o béns del contribuent.

I si el termini ja ha vençut?

En alguns casos encara és possible actuar, per exemple:

  • sol·licitant una rectificació,

  • presentant un recurs de reposició o una reclamació economicoadministrativa,

  • o analitzant possibles defectes en la notificació.

No obstant això, les opcions es redueixen considerablement un cop expirat el termini inicial.

La importància de l’assessorament professional

Molts contribuents no responen a temps per desconeixement, per manca d’organització o per no entendre l’abast real del requeriment. Tanmateix, una actuació primerenca i ben assessorada pot evitar sancions i costos innecessaris.

A Menfisgrup analitzem cada notificació de l’Agència Tributària i acompanyem empreses i autònoms durant tot el procediment, garantint el compliment dels terminis i la defensa dels seus drets davant l’Administració.

👉 Davant de qualsevol comunicació d’Hisenda, no la ignori. El temps juga en contra seu.

Comparteix la notícia

Altres notícies

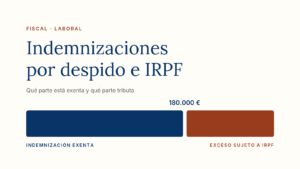
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.