Tot el que has de saber sobre els contractes d’arrendament: claus legals per a propietaris i inquilins

Claus legals per a l’arrendament: propietaris i inquilins

Els contractes d’arrendament, tant d’habitatge com de local comercial, són acords fonamentals que regulen les relacions entre propietaris i inquilins. A Espanya, aquests contractes estan regulats principalment per la Llei d’arrendaments urbans (LAU), i és essencial conèixer-ne les implicacions legals per evitar conflictes i garantir la seguretat jurídica de totes dues parts.

Què ha d’incloure un contracte d’arrendament?

Un contracte d’arrendament ha de ser per escrit i contenir, com a mínim, els elements següents:

  • Identificació de l’arrendador i l’arrendatari.

  • Descripció de l’immoble arrendat.

  • Durada del contracte.

  • Renda i forma de pagament.

  • Fiança legal (generalment equivalent a una mensualitat).

  • Clàusules sobre la conservació de l’immoble, el sotsarrendament i la resolució anticipada.

Durada i pròrrogues

En el cas d’arrendaments d’habitatge, la durada mínima és de cinc anys (si l’arrendador és persona física) o de set anys (si és persona jurídica), amb possibilitat de pròrrogues automàtiques si cap de les parts no notifica el contrari amb l’antelació deguda.

En els arrendaments de local comercial, les parts tenen més llibertat per pactar la durada, però és igualment recomanable establir termes clars per evitar conflictes.

Què passa si no hi ha contracte escrit?

Tot i que verbalment pot existir un contracte vàlid, no disposar d’un contracte per escrit pot generar problemes legals importants en cas de desacord. A més, dificulta la prova dels termes acordats i pot posar en perill els drets de totes dues parts.

Per què acudir a un assessor legal?

Tant si ets propietari com inquilí, comptar amb el suport d’un assessor legal permet:

  • Redactar contractes personalitzats i adaptats a la legislació vigent.

  • Assegurar que es compleixen les obligacions fiscals.

  • Resoldre o prevenir conflictes amb solucions jurídiques eficaces.

Comparteix la notícia

Altres notícies

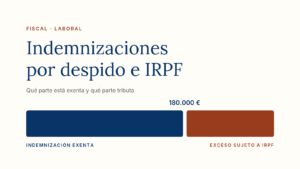
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.