Liquidació i dissolució de societats mercantils: aspectes clau

Què és la dissolució d’una societat?

La dissolució suposa el cessament de les activitats ordinàries de la societat, tot i que l’empresa no desapareix de manera immediata. A partir d’aquest moment, la societat entra en fase de liquidació, l’objectiu principal de la qual és realitzar l’actiu, pagar els deutes i distribuir el romanent entre els socis.

Causes comunes de dissolució:

  • Finalització de l’objecte social o impossibilitat manifesta de realitzar-lo.

  • Acord dels socis en la junta general.

  • Pèrdues que deixin reduït el patrimoni net a una quantitat inferior a la meitat del capital social.

  • Paralització dels òrgans socials de manera que en resulti impossible el funcionament.

Procés de liquidació:
Un cop acordada la dissolució, els liquidadors assumiran les funcions dels administradors. Les seves tasques principals seran:

  • Inventariar i valorar els béns de la societat.

  • Cobrar crèdits i pagar deutes.

  • Vendre els actius restants si cal.

  • Repartir el patrimoni net entre els socis en funció de la seva participació.

Inscripció de l’extinció:
Un cop finalitzades les operacions de liquidació, s’ha d’atorgar escriptura pública d’extinció i inscriure la cancel·lació de la societat al Registre Mercantil. Només aleshores la societat es considerarà extingida oficialment.

Comparteix la notícia

Altres notícies

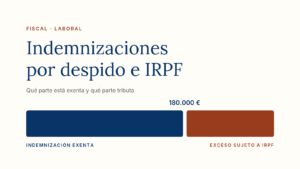
Gráfico: la indemnización por despido queda exenta del IRPF hasta 180.000 euros y el exceso tributa como rendimiento del trabajo

Subjecció de les indemnitzacions a l’IRPF: quan estan exemptes i quan tributen

La tributació de les indemnitzacions és un tema que genera dubtes tant a treballadors com a autònoms i empreses. No totes les indemnitzacions estan exemptes: algunes s’han de declarar íntegrament com a renda, mentre que d’altres tenen exempcions totals o parcials.
En aquesta guia de Menfisgrup analitzem com afecta l’IRPF a les indemnitzacions, quins tipus tributen i quins límits aplica l’Agència Tributària.

Llegeix-ne més »
Asesor revisando con un cliente las opciones de rescate de su plan de pensiones

Rescat de plans de pensions

Des de l’1 de gener de 2025 és plenament operativa l’anomenada «finestra de liquiditat als deu anys», que permet rescatar les aportacions antigues sense necessitat de jubilar-se ni acreditar cap situació excepcional. Una novetat que ha reactivat les consultes sobre quan convé recuperar l’estalvi acumulat i, sobretot, amb quin cost fiscal.

Llegeix-ne més »
Resum de privacitat

Aquest web utilitza cookies perquè puguem oferir-te la millor experiència d’usuari possible. La informació de les cookies s’emmagatzema al teu navegador i fa funcions com ara reconèixer-te quan tornes al nostre web o ajudar el nostre equip a entendre quines seccions del web et resulten més interessants i útils.

Pot revisar la nostra política de privacitat a la pàgina de privacitat i cookies.